損益分岐点の計算テンプレート(Excel)を無料・登録不要で配布しています。損益分岐点とは、利益がちょうど0になる売上高のことです。この売上を超えれば黒字、下回れば赤字になります。
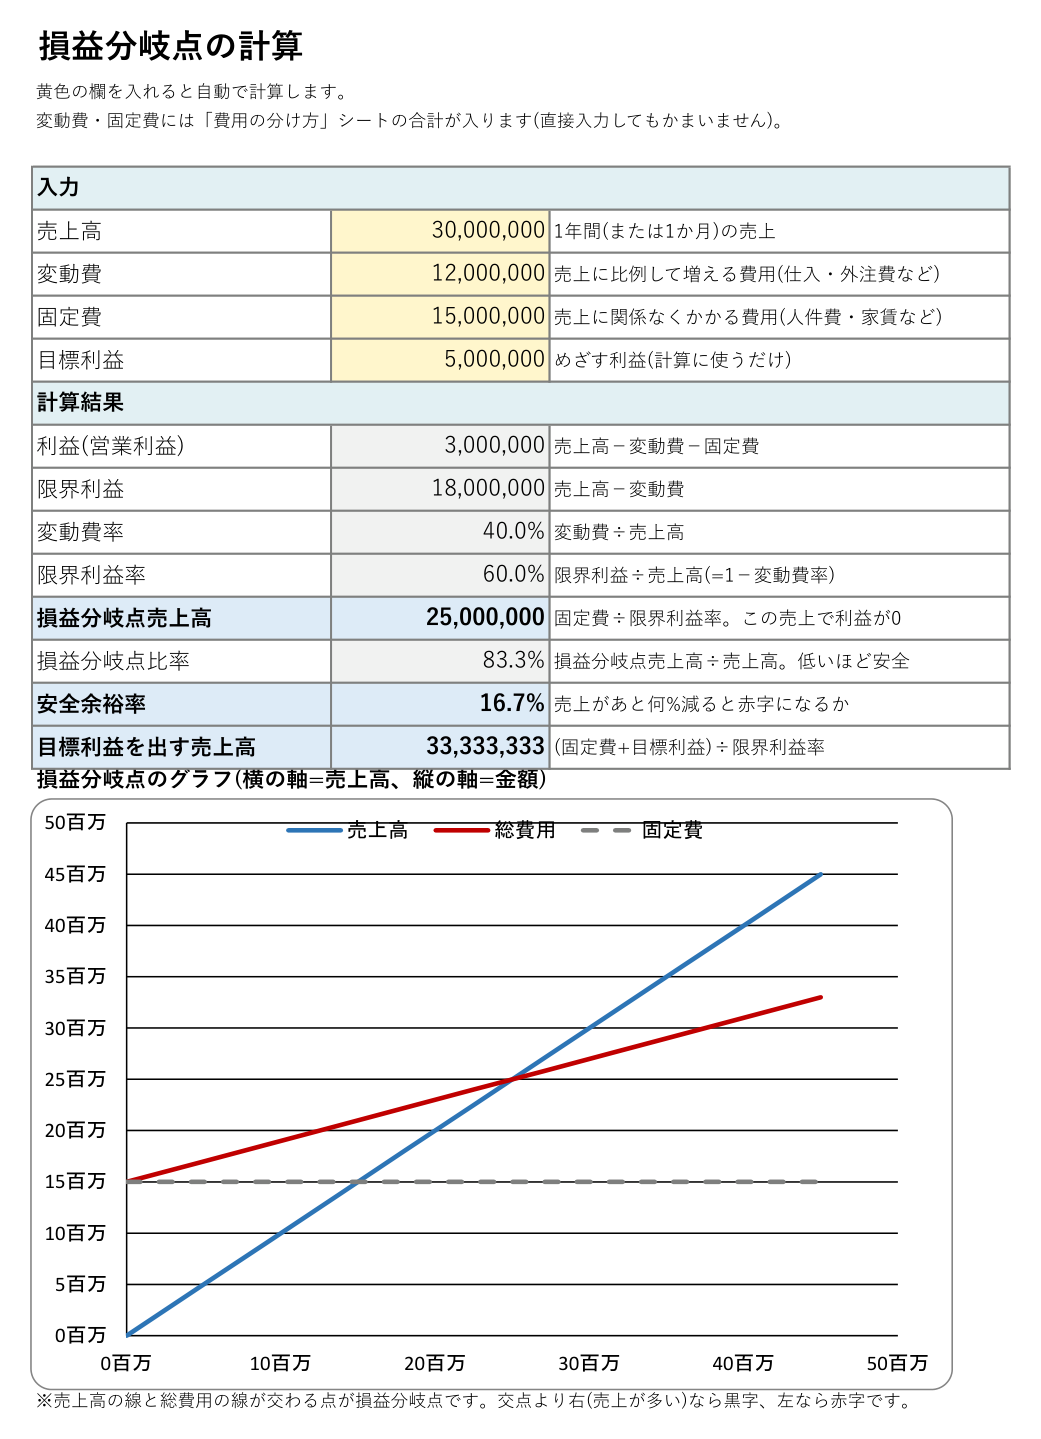
- 売上高・変動費・固定費を入れると、損益分岐点売上高・安全余裕率・目標利益を出すための売上高を自動で計算します。
- 売上高の線と総費用の線が交わる、損益分岐点のグラフつき。
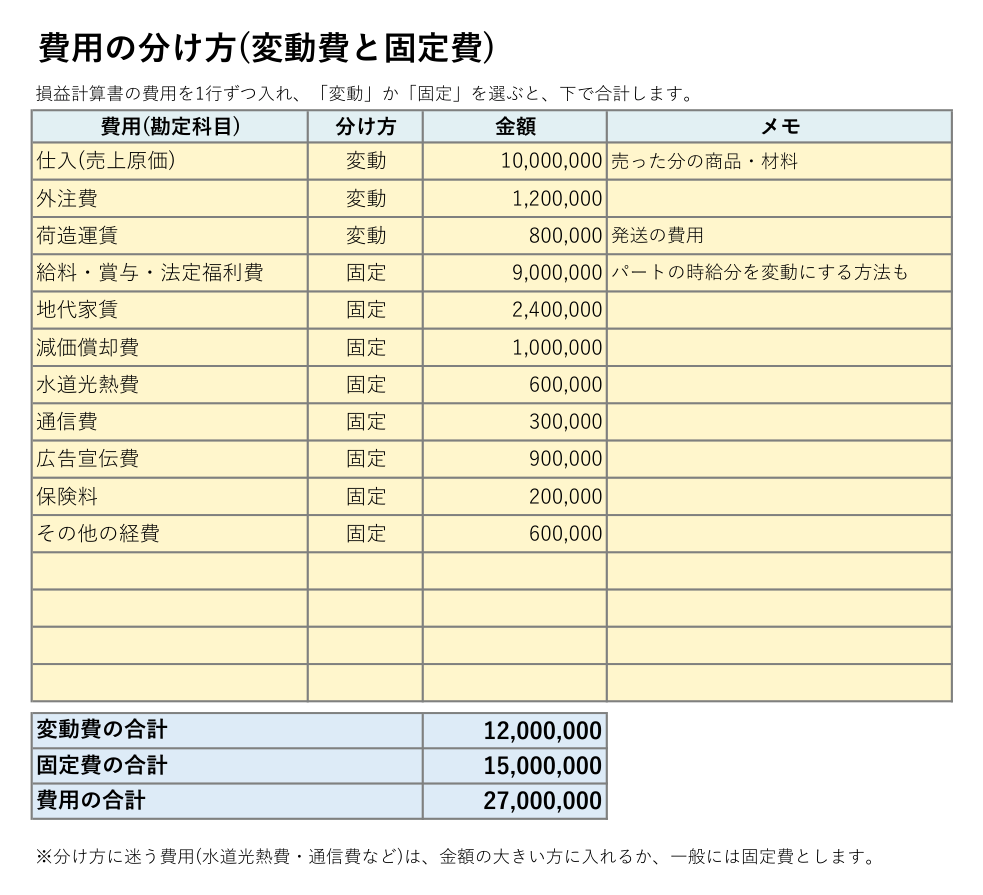
- 損益計算書の費用を「変動」「固定」に分けて合計するシートつき。
目次
損益分岐点テンプレート(Excel)ダウンロード
損益分岐点の計算(グラフつき)
費用の分け方(変動費と固定費)
使い方
- 「費用の分け方」シートに、損益計算書の費用を1行ずつ入れ、「変動」か「固定」を選びます。
- 「損益分岐点」シートに売上高を入れます。変動費と固定費は、1.の合計が自動で入ります(合計がわかっている場合は直接入力してもかまいません)。
- めざす利益があれば「目標利益」に入れると、その利益を出すために必要な売上高がわかります。
1年分の数字でも、1か月分の数字でも計算できます。売上高と費用の期間をそろえて入れてください。
損益分岐点の求め方(計算式)
| 項目 | 計算式 |
|---|---|
| 限界利益 | 売上高 − 変動費 |
| 限界利益率 | 限界利益 ÷ 売上高(= 1 − 変動費率) |
| 損益分岐点売上高 | 固定費 ÷ 限界利益率 |
| 損益分岐点比率 | 損益分岐点売上高 ÷ 売上高 |
| 安全余裕率 | (売上高 − 損益分岐点売上高)÷ 売上高(= 1 − 損益分岐点比率) |
| 目標利益を出す売上高 | (固定費 + 目標利益)÷ 限界利益率 |
計算例
売上高3,000万円、変動費1,200万円、固定費1,500万円の場合(テンプレートの見本と同じ数字です)。
- 限界利益 = 3,000万円 − 1,200万円 = 1,800万円
- 限界利益率 = 1,800万円 ÷ 3,000万円 = 60%
- 損益分岐点売上高 = 1,500万円 ÷ 60% = 2,500万円
- 安全余裕率 = (3,000万円 − 2,500万円)÷ 3,000万円 = 約16.7%
- 利益500万円を出すための売上高 =(1,500万円 + 500万円)÷ 60% = 約3,333万円
この会社は、売上が今より約16.7%(500万円)減ると、利益が0になるということです。
変動費と固定費の分け方
| 分け方 | 主な費用の例 |
|---|---|
| 変動費(売上に比例して増える) | 商品の仕入・材料費、外注費、荷造運賃、販売手数料、カード決済手数料 |
| 固定費(売上に関係なくかかる) | 人件費(給料・賞与・法定福利費)、地代家賃、減価償却費、リース料、保険料、広告宣伝費、通信費 |
水道光熱費のように、基本料金と使った分の料金が合わさった費用もあります。中小企業では、迷う費用は固定費として扱うと、損益分岐点が高めに出て、安全側の見方になります。飲食店の食材費や、売上に応じて払う歩合給は、変動費に入れます。
損益分岐点を下げる方法
- 固定費を減らす:家賃・リース・使っていないサービスの契約を見直します。
- 変動費率を下げる:仕入先の見直しや、ロス(廃棄・ミス)を減らして、限界利益率を上げます。
- 値上げをする:売値が上がれば限界利益率が上がり、損益分岐点が下がります。
テンプレートの数字を変えてみると、どの方法がどれだけ効くかを確かめられます。
よくある質問
損益分岐点比率はどのくらいがよい?
低いほど、売上が減っても赤字になりにくい会社です。業種によってちがいますが、一般に80%以下ならまずまず、90%を超えると売上の減少に弱いといわれます。
決算書の数字はどこから取る?
損益計算書の売上高と、売上原価・販売費及び一般管理費の中の各費用を使います。損益計算書テンプレートで作った表の数字をそのまま使えます。