固定資産台帳のテンプレート(Excel)を無料・登録不要で配布しています。パソコン・車・機械・内装工事など、長く使う事業用の資産を一覧にして、減価償却の計算と残りの価値(帳簿価額)を管理する台帳です。
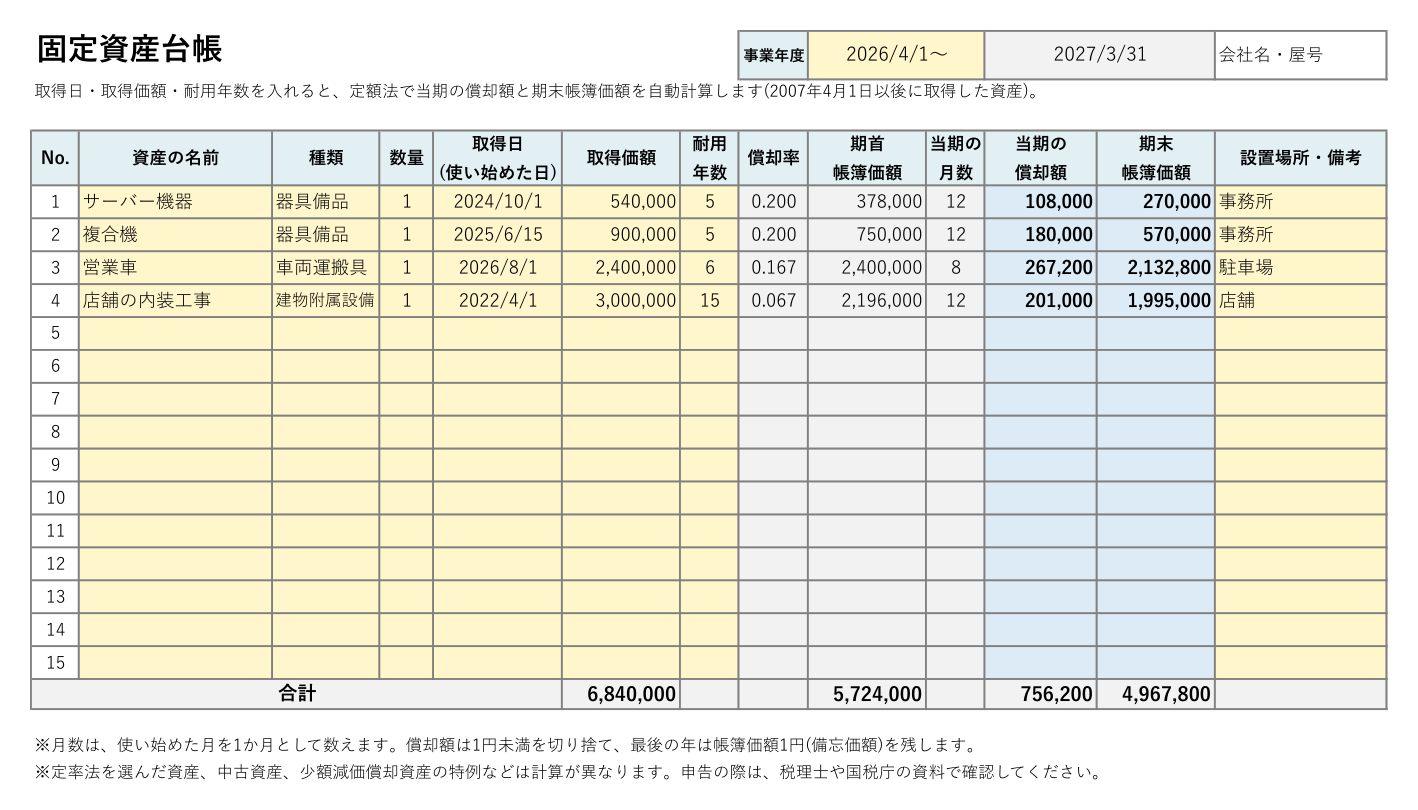
- 固定資産台帳:事業年度の始まりの日と、各資産の取得日・取得価額・耐用年数を入れると、定額法で当期の償却額と期末の帳簿価額が自動で出ます(15資産)。
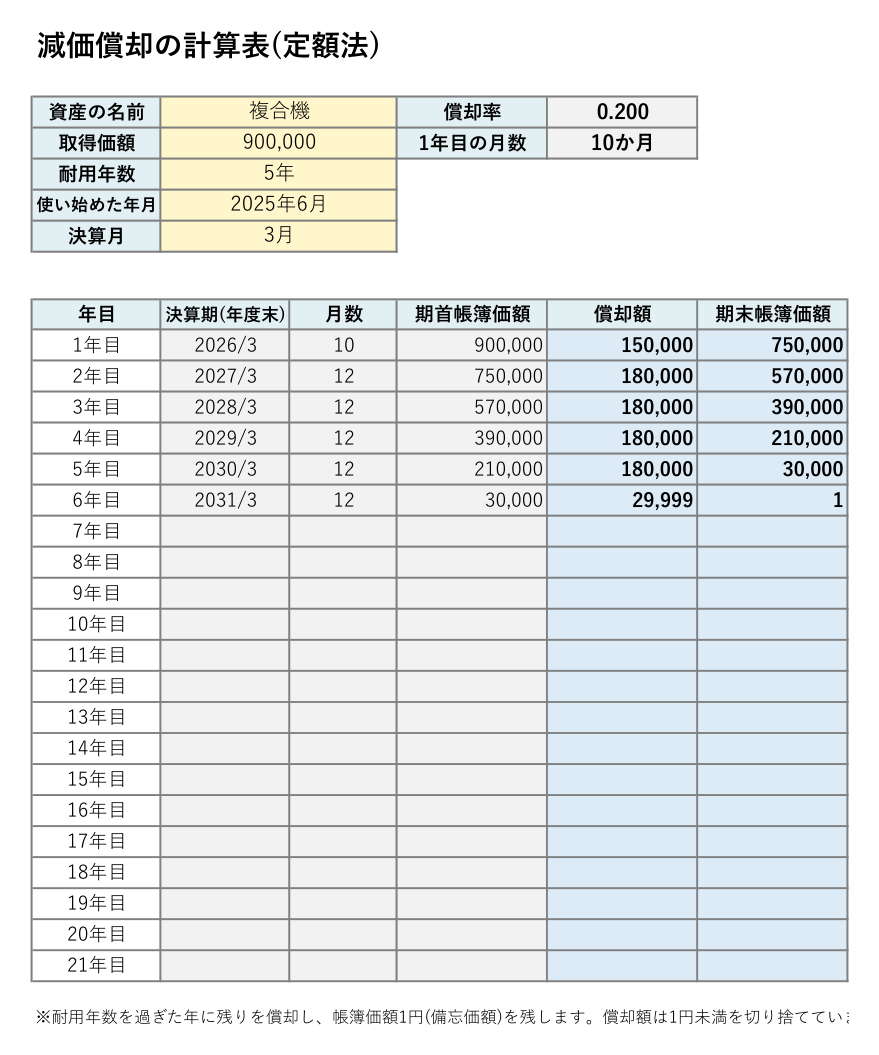
- 減価償却の計算表:1つの資産について、1年目から最後の年までの償却額と帳簿価額を一覧にします。
目次
固定資産台帳テンプレート(Excel)ダウンロード
固定資産台帳(A4横・15資産)
減価償却の計算表(1資産・年ごと)
使い方
- 台帳の右上に、事業年度の始まりの日を入れます(例:4月始まりなら「2026/4/1」、個人事業主は「2026/1/1」)。
- 資産ごとに、名前・種類・取得日(使い始めた日)・取得価額・耐用年数を入れます。
- 償却率・期首帳簿価額・当期の月数・償却額・期末帳簿価額が自動で出ます。
- 翌年度は、事業年度の始まりの日を1年進めるだけで、新しい年度の金額に変わります。売ったり捨てたりした資産は、備考に日付を書いて、行を消すか別のシートに移します。
このテンプレートは、2007年4月1日以後に取得した資産の定額法で計算します。償却率は「1÷耐用年数」の小数第3位を切り上げた値で、国の償却率表と同じです。
固定資産台帳に書く項目
| 項目 | 内容 |
|---|---|
| 資産の名前・種類 | 何の資産か。種類(器具備品・車両運搬具・建物附属設備など)は耐用年数を決めるもとになる |
| 取得日(使い始めた日) | 減価償却は、事業に使い始めた月から数える |
| 取得価額 | 本体の価格に、運送費や据付費など、使えるようにするまでにかかった費用を含める |
| 耐用年数・償却方法・償却率 | 法律で決められた耐用年数と、定額法・定率法の別 |
| 期首・期末の帳簿価額、償却額 | その年度の初めと終わりの価値、その年に経費にする額 |
| 設置場所 | どこにあるか。棚卸しや償却資産の申告で使う |
主な資産の耐用年数の例
| 資産 | 耐用年数 |
|---|---|
| パソコン(サーバー用以外) | 4年 |
| サーバー用のコンピューター | 5年 |
| 複写機(複合機) | 5年 |
| 普通自動車 | 6年 |
| 軽自動車 | 4年 |
耐用年数は、資産の種類や構造・用途によって細かく決められています。くわしくは国税庁の「耐用年数表」で確認してください。
定額法と定率法
定額法は、毎年同じ額を償却する方法、定率法は、最初の年ほど多く償却する方法です。個人事業主は原則として定額法、法人は届け出をしなければ原則として定率法になります(建物・建物附属設備・構築物など、定額法しか使えない資産もあります)。このテンプレートは定額法の計算です。定率法の資産は、計算が異なるので注意してください。
少額の資産の扱い
- 10万円未満:使い始めた年に、全額を経費にできます(消耗品費など)。
- 10万円以上20万円未満:3年で均等に経費にする「一括償却資産」として扱うことができます。
- 中小企業者等の特例:青色申告をしている中小企業者等は、一定の金額未満の資産を、年間の上限額まで全額経費にできる特例があります。適用できる期間や金額は、国税庁のホームページで確認してください。
償却資産の申告(固定資産税)
事業に使っている機械・器具備品などの「償却資産」は、毎年1月1日時点で持っているものを、1月31日までに、資産がある市町村に申告します(固定資産税の対象)。自動車税・軽自動車税がかかる車は対象外です。固定資産台帳を作っておくと、この申告もスムーズです。
よくある質問
年の途中で買った資産はどうなる?
使い始めた月から年度末までの月数分だけを償却します(月割り)。テンプレートでは「当期の月数」が自動で出ます。
耐用年数を過ぎたら?
帳簿価額を1円(備忘価額)まで償却し、その資産を持っている間は台帳に残しておきます。捨てたときに、その1円を除却損などで処理します。
※このテンプレートは一般的な計算の例です。中古資産、定率法、特例を使う資産などは計算が異なります。申告の際は、税理士や国税庁の資料で確認してください。