このページのテンプレートと税金の説明は一般的な参考情報です。当サイトは内容や利用の結果について責任を負いません。実際の処理は、税理士や税務署などの専門家にご確認ください。
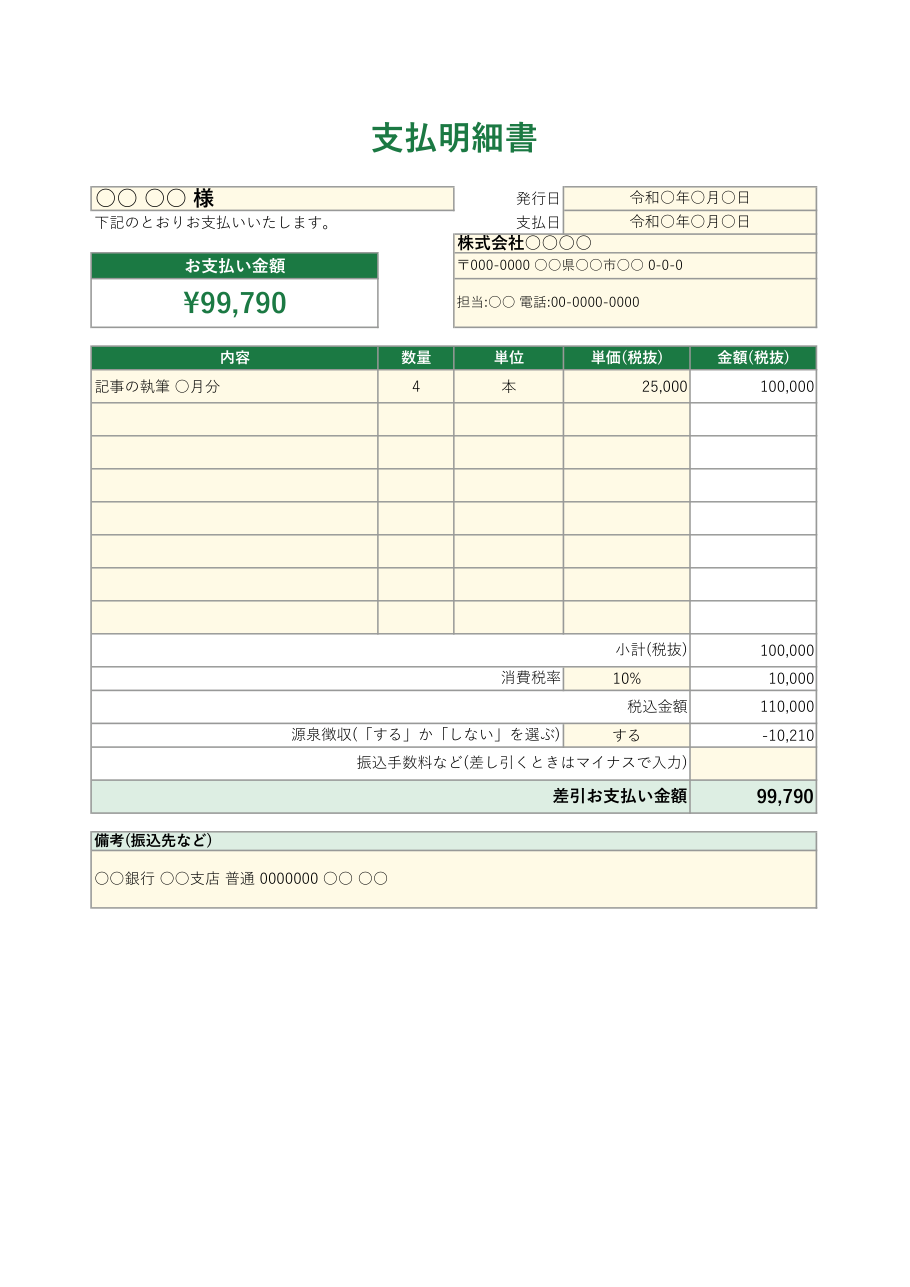
支払明細書のテンプレートです。業務委託の報酬など、個人に支払うときの内訳を伝える書類として使えます。金額を入れると、消費税、源泉徴収税額、差引支払額を自動で計算するExcel版を、無料で配布しています。
支払明細書テンプレート(Excel・PDF)
A4縦・1枚です。黄色の欄を書きかえます。源泉徴収は「する」「しない」を選べます。
支払明細書とは
お金を支払う側が、支払う金額の内訳を相手に知らせる書類です。業務委託の報酬、外注費、手数料などで使います。支払通知書と同じ意味で使う会社もあり、書類の名前に厳密な決まりはありません。
| 書類 | だれが出す | 内容 |
|---|---|---|
| 支払明細書 | 支払う側 | 支払いの内訳。個人への報酬などにも使う |
| 支払通知書 | 支払う側 | 支払う金額と支払日を取引先に知らせる |
| 請求書 | 受け取る側 | 代金の支払いを求める |
| 給与明細 | 会社 | 雇っている人の給与の内訳 |
業務委託の報酬は給与ではないので、給与明細とは別です。取引先への税率別の支払いやインボイスに合わせた形は、支払通知書テンプレートをご覧ください。
使い方
- 相手の名前、発行日、支払日、自社の名前を書きかえます。
- 内容、数量、単位、税抜の単価を入れます。
- 源泉徴収を「する」か「しない」か選びます。
- 振込手数料を差し引くときは、マイナスで入れます。
- 差引お支払い金額を確かめて、相手に送ります。
源泉徴収税額の計算
個人に原稿料、デザイン料、講演料などを支払うときは、源泉徴収が必要です。
| 支払金額 | 源泉徴収税額 |
|---|---|
| 100万円以下 | 支払金額 × 10.21% |
| 100万円を超える | (支払金額 − 100万円) × 20.42% + 102,100円 |
1円未満は切り捨てます。請求書などで報酬と消費税がはっきり分かれているときは、消費税を除いた報酬の額で計算できます。テンプレートは税抜の小計をもとに計算します。
| 税抜の報酬 | 消費税10% | 源泉徴収税額 | 差引支払額 |
|---|---|---|---|
| 100,000円 | 10,000円 | 10,210円 | 99,790円 |
| 500,000円 | 50,000円 | 51,050円 | 498,950円 |
| 1,500,000円 | 150,000円 | 204,200円 | 1,445,800円 |
すべての支払いが対象になるわけではありません。法人への支払いは、一部を除いて原則として対象外です。くわしくは国税庁の原稿料や講演料等を支払ったときをご覧ください。
支払明細書に書く項目
| 項目 | 書くこと |
|---|---|
| 宛名 | 支払う相手の名前 |
| 発行日・支払日 | 書類を出す日と、振り込む日 |
| 発行者 | 会社名、住所、担当者、連絡先 |
| 内容 | 何に対する支払いか。対象の月も書く |
| 金額 | 税抜の金額、消費税、源泉徴収税額、差引額 |
| 振込先 | 相手の口座。確認のために書く |
よくある質問
支払明細書は必ず出すものですか?
業務委託の報酬で、発行が法律で義務づけられているものではありません。内訳を伝えておくと、金額の確認がしやすくなり、行きちがいを防げます。
法定調書の支払調書とはちがいますか?
ちがいます。支払調書は、支払った内容を税務署に提出するための書類です。支払明細書は、相手に内訳を知らせる書類です。
消費税の率は変えられますか?
変えられます。「消費税率」の欄の数字を書きかえてください。免税の扱いなどで消費税を分けないときは、0%にできます。その場合の源泉徴収の計算は、専門家に確認してください。
源泉徴収した税金はどうしますか?
支払った側が預かり、決められた期限までに納めます。期限は事業所によってちがうので、税務署や税理士に確認してください。
このページのテンプレートと税金の説明は一般的な参考情報です。当サイトは内容や利用の結果について責任を負いません。実際の処理は、税理士や税務署などの専門家にご確認ください。