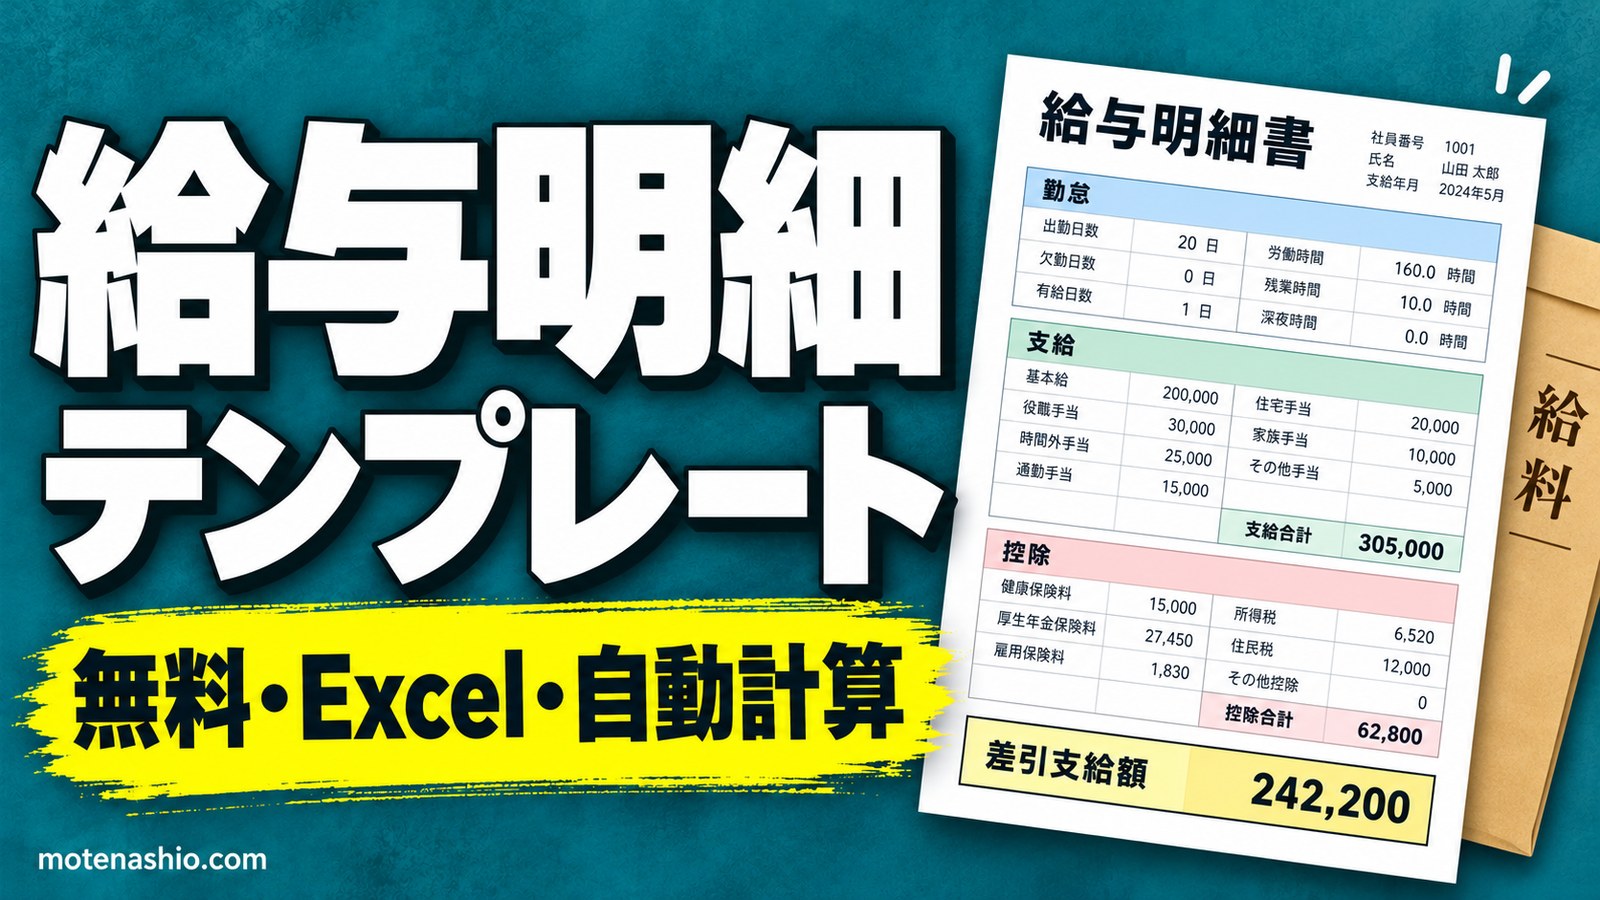
給与明細書のテンプレート(Excel・A4横)を無料・登録不要で配布しています。勤怠・支給・控除の3段で、金額を入れると支給合計・控除合計・差引支給額が自動で計算されます。
- 小さな会社・個人のお店・アルバイトやパートの給与明細に使えます。
- 項目名(「役職手当」など)は自由に書き換えられます。
- 社会保険料や所得税の金額は、その月の金額を自分で入れる形です(料率は年度や地域で変わるため)。
給与明細テンプレート(Excel・A4横)ダウンロード
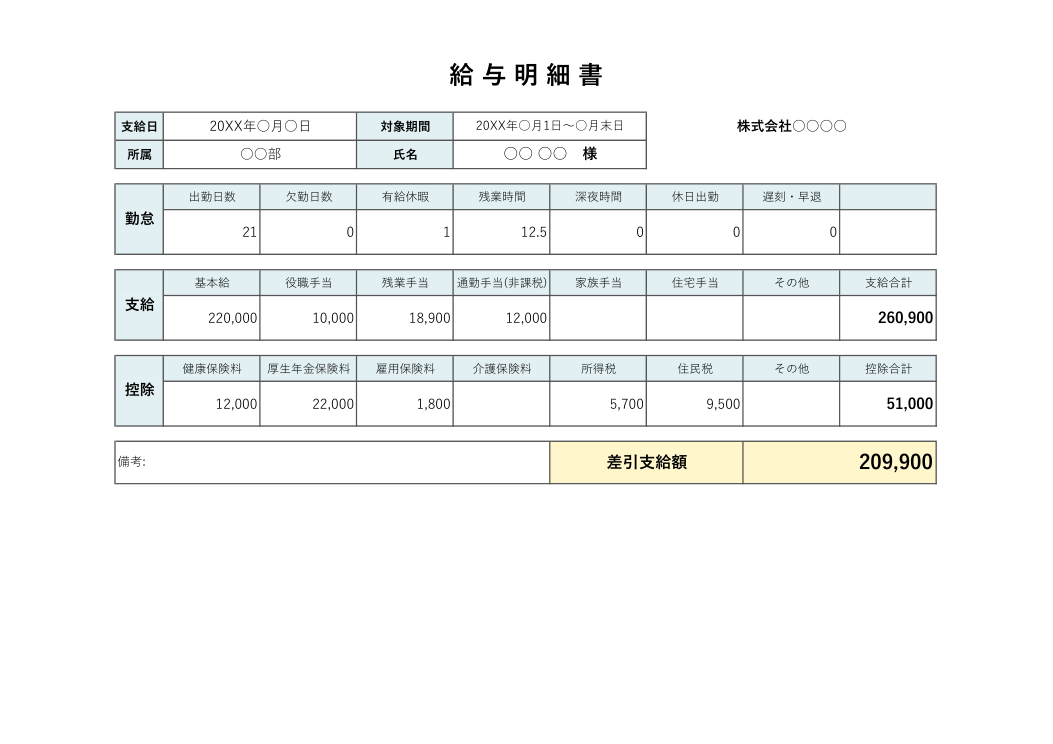
使い方
- ダウンロードしたファイルをExcelで開きます。見本の数字は消して使います。
- 支給日・対象期間・会社名・所属・氏名を書き換えます。
- 勤怠の欄に、出勤日数・残業時間などを入れます。
- 支給の欄に基本給・手当を、控除の欄に社会保険料・税金を入れます。支給合計・控除合計・差引支給額は自動で入ります。
- 印刷するか、PDFにして渡します。従業員ごとにシートをコピーすると管理しやすくなります(シート見出しを右クリック→[移動またはコピー])。
給与明細に書く項目
| 段 | 主な項目 |
|---|---|
| 勤怠 | 出勤日数、欠勤日数、有給休暇の日数、残業時間、深夜・休日の労働時間、遅刻・早退 |
| 支給 | 基本給、残業手当(時間外手当)、通勤手当、役職手当・家族手当・住宅手当など |
| 控除 | 健康保険料、厚生年金保険料、雇用保険料、介護保険料(40〜64歳)、所得税、住民税 |
作るときの注意点
- 給与明細は渡す義務がある:給与を支払う人は、支払いのときに給与の支払明細書を渡す必要があります(所得税法)。電子データで渡す場合は、あらかじめ従業員の承諾を得る必要があります。
- 通勤手当の非課税:通勤手当は、一定の金額までは所得税がかかりません。所得税は、非課税の通勤手当を除いた金額をもとに計算します。
- 料率・税額は最新のものを:健康保険料率は年度や都道府県によって変わり、雇用保険料率も年度ごとに見直されます。所得税は国税庁の源泉徴収税額表で確認します。
- 計算は専門家・ソフトとも照らし合わせる:従業員が多い場合や計算が複雑な場合は、給与計算ソフトや社会保険労務士・税理士に相談するのが安心です。
参考:国税庁「給与所得の源泉徴収票等の電磁的方法による提供(電子交付)に係るQ&A」
よくある質問
アルバイト・パートにも使えますか?
使えます。時給の場合は、基本給の欄に「時給×勤務時間」の金額を入れるか、項目名を「基本給(時給○円×○時間)」のように書き換えます。
賞与(ボーナス)の明細にも使えますか?
タイトルを「賞与明細書」に変え、支給の項目を「賞与」にすれば使えます。賞与の所得税は計算方法が月給と違うので、国税庁の表で確認してください。
給与明細の見方(総支給額と手取り)
給与明細でまず見るのは、「支給合計(総支給額)」と「差引支給額(手取り)」の2つです。総支給額は、基本給と手当を足した、会社が支払う給与の合計です。そこから社会保険料や税金を引いた残りが差引支給額で、実際に口座に振り込まれる金額になります。
控除の欄に並ぶ項目は、それぞれ次のようなものです。
| 項目 | どんなお金か |
|---|---|
| 健康保険料 | 病気やけがで病院にかかったときの医療費の負担を軽くするための保険料です。原則として会社と本人で半分ずつ負担します。 |
| 介護保険料 | 40歳から64歳までの人が、健康保険料といっしょに納めます。 |
| 厚生年金保険料 | 老後や障害を負ったときなどに受け取る年金のための保険料です。これも原則として会社と本人で半分ずつ負担します。 |
| 雇用保険料 | 失業したときの給付などのための保険料です。毎月の給与の額に料率をかけて計算します。 |
| 所得税 | 給与から毎月差し引いて国に納める税金(源泉徴収)です。年末調整で1年分の過不足を精算します。 |
| 住民税 | 住んでいる市区町村などに納める税金です。前の年の所得をもとに計算され、6月から翌年5月までの12回に分けて差し引かれます。 |
健康保険料・介護保険料・厚生年金保険料は、毎月の給与の額ではなく、「標準報酬月額(ひょうじゅんほうしゅうげつがく)」という、給与を区切りのいい等級にあてはめた金額をもとに計算します。標準報酬月額は、原則として毎年1回、4月〜6月の給与をもとに見直されます。そのため、残業が多い月があっても、その月の保険料がすぐに上がるわけではありません。
給与明細を作るときによくある間違い
- 雇用保険料の計算に通勤手当を入れ忘れる:所得税では一定額までの通勤手当は非課税ですが、雇用保険料は通勤手当を含めた給与の総額をもとに計算します。
- 残業時間を毎日切り捨てる:1日ごとに15分未満などを切り捨てる計算は認められていません。労働時間は1分単位で数えるのが原則です。
- 割増賃金の計算もれ:法律で決められた時間をこえる残業や深夜の労働(22時〜翌5時)は25%以上、法定休日の労働は35%以上の割増賃金が必要です。勤怠の欄の時間と、支給の欄の手当が合っているか確かめます。
- 扶養控除等申告書の確認もれ:所得税の額は、従業員から「扶養控除等(異動)申告書」を受け取っているかどうかや、扶養している家族の人数によって変わります。年の途中で家族が増えたときなどは、申告書を出し直してもらいます。
- 40歳・65歳の切りかえ:40歳になると介護保険料の控除が始まり、65歳になると給与からは差し引かれなくなります。誕生日の前後の月は、とくに注意して確認します。
勤務時間の集計には、勤怠表テンプレートが使えます。
住民税の引かれ始めと賃金台帳
新入社員の1年目は、住民税が引かれないのはなぜですか?
住民税は、前の年の所得をもとに、翌年の6月から納める税金だからです。学生で前の年に所得がほとんどなかった場合は、1年目は住民税が差し引かれず、2年目の6月から始まるのが一般的です。
給与明細のほかに、作っておく書類はありますか?
従業員を雇っている場合は、給与明細とは別に「賃金台帳」を作り、保存することが労働基準法で決められています。賃金台帳には、従業員ごとの労働日数・労働時間・基本給・手当・控除の額などを記録します。