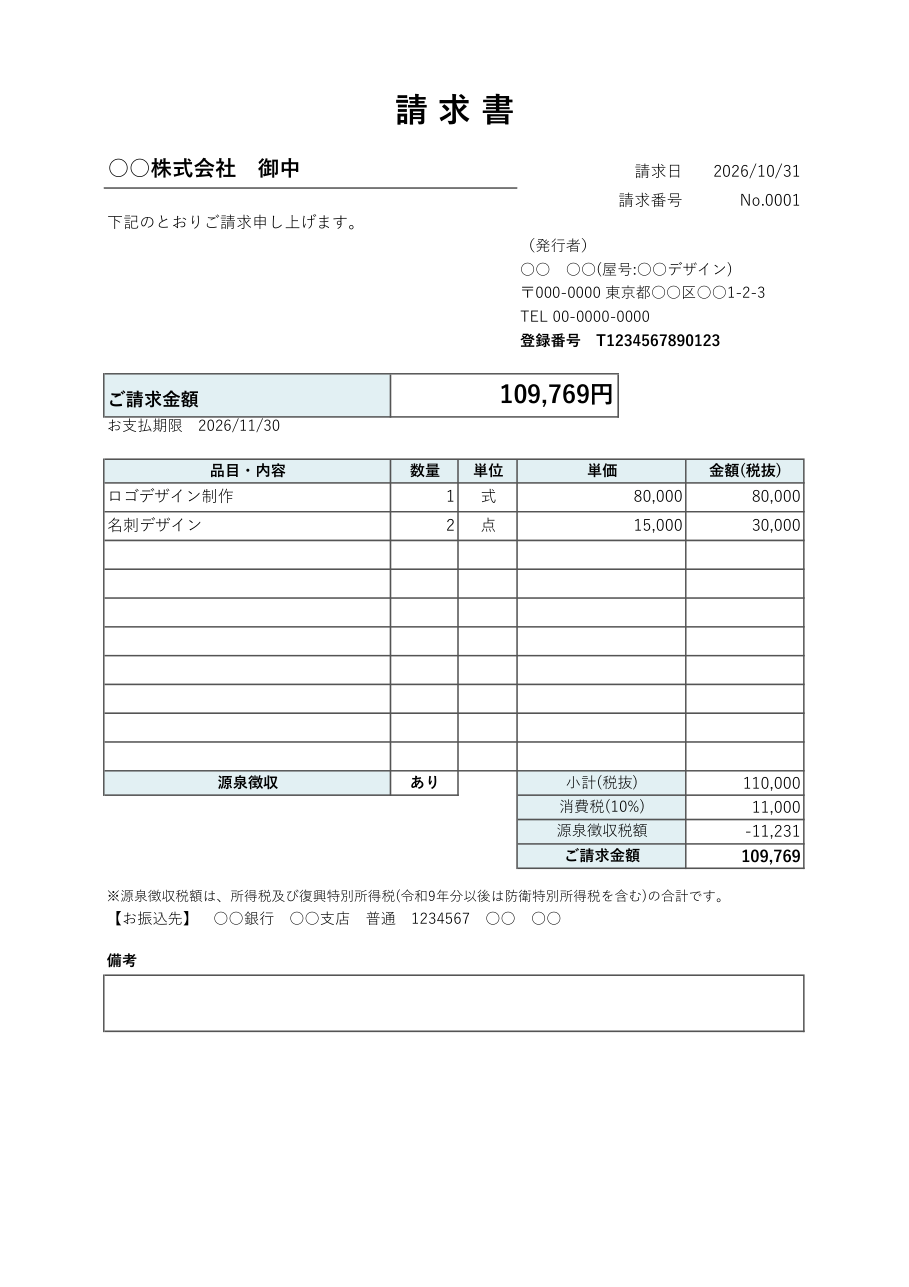
個人事業主・フリーランス向けの請求書テンプレート(Excel・A4縦)を無料・登録不要で配布しています。デザイン料や原稿料などの請求で必要になる源泉徴収税額を自動で計算し、差し引いたご請求金額を出します。
- 「源泉徴収」の欄で「あり」か「なし」を選ぶだけ。なしにすると、源泉徴収をしない請求書になります。
- 報酬額と消費税を分けて書くので、源泉徴収は税抜の金額に対して計算されます。
- 100万円を超える報酬の計算(超えた部分は20.42%)にも対応しています。
目次
個人事業主の請求書テンプレート(Excel)ダウンロード
軽減税率(8%)の品目がある場合や、源泉徴収のない一般的な請求書は、請求書テンプレート(インボイス対応版・シンプル版)を使ってください。
使い方
- ダウンロードしたファイルをExcelで開きます。
- 宛名、請求日、請求番号、自分の名前(屋号)・住所・連絡先を書き換えます。インボイス(適格請求書発行事業者)の登録をしていない場合は、登録番号の行を消します。
- 明細に品目・数量・単位・単価を入れます。金額・小計・消費税は自動で入ります。
- 表の下の「源泉徴収」で「あり」か「なし」を選びます。源泉徴収税額とご請求金額が自動で変わります。
- お支払期限と振込先を書き換えて、PDFにして送ります。
源泉徴収の計算方法
| 報酬の額(1回の支払い) | 源泉徴収税額 |
|---|---|
| 100万円以下 | 報酬の額 × 10.21% |
| 100万円を超える | (報酬の額 – 100万円)× 20.42% + 102,100円 |
- 1円未満の端数は切り捨てます。
- 報酬の額と消費税の額をはっきり分けて書いている場合は、報酬の額(税抜)だけを対象にしてかまいません。このテンプレートは税抜の小計で計算しています。
- 例:報酬110,000円(税抜)の場合、源泉徴収税額は11,231円。消費税11,000円を足し、11,231円を引いた109,769円がご請求金額です。
- 10.21%は、所得税10%に復興特別所得税を加えた税率です。令和9年(2027年)分からは防衛特別所得税が加わりますが、合計の税率は変わらず10.21%(100万円を超える部分は20.42%)です。
出典:国税庁「No.2795 原稿料や講演料等を支払ったとき」
源泉徴収が必要な報酬・いらない場合
源泉徴収をするのは、報酬を支払う側(会社など)です。請求書では、相手が差し引く金額をあらかじめ書いておくと、入金額との違いが出ずにすみます。
| 源泉徴収の対象になる主な報酬 | 対象にならないことが多いもの |
|---|---|
| 原稿料、デザイン料、イラスト料、写真の撮影料、講演料、翻訳料など | 物の販売代金、システム開発・プログラミングの報酬など |
- 支払う側が、従業員などに給与を払っていない個人の場合は、源泉徴収をしません(源泉徴収義務者にあたらないため)。個人事業主どうしの取引でも、支払う側が従業員に給与を払っていれば源泉徴収が必要です。
- 対象になるかどうかは、報酬の中身で決まります。迷うときは、取引先の経理の方に「源泉徴収をしますか」と確認するのが確実です。
くわしくは国税庁「No.2792 源泉徴収が必要な報酬・料金等とは」を確認してください。
よくある質問
源泉徴収された金額はどうなりますか?
取引先が税務署に納めます。確定申告で、源泉徴収された税額は納める所得税から差し引かれます(多すぎた分は還付されます)。入金の記録と、取引先から支払調書が届いた場合はそれを保管しておきましょう(支払調書は受け取る側に送る義務がないため、届かないこともあります)。
インボイスの登録をしていない場合は?
登録番号の行を消して使います。登録していない事業者は登録番号を書けません。
交通費も請求したい
明細の行に「交通費」として入れます。報酬と一緒に支払われる交通費も、原則として源泉徴収の対象になります(支払う側が交通機関などに直接支払う場合を除く)。扱いが取引先によって違うこともあるので、迷うときは取引先に確認してください。