この記事は一般的な情報をまとめた参考資料で、内容の正確さや最新性を保証するものではありません。ご利用によって生じた損害について、当サイトは責任を負いません。実際の手続きは、勤務先の担当者や税務署、税理士などの専門家に確認してください。
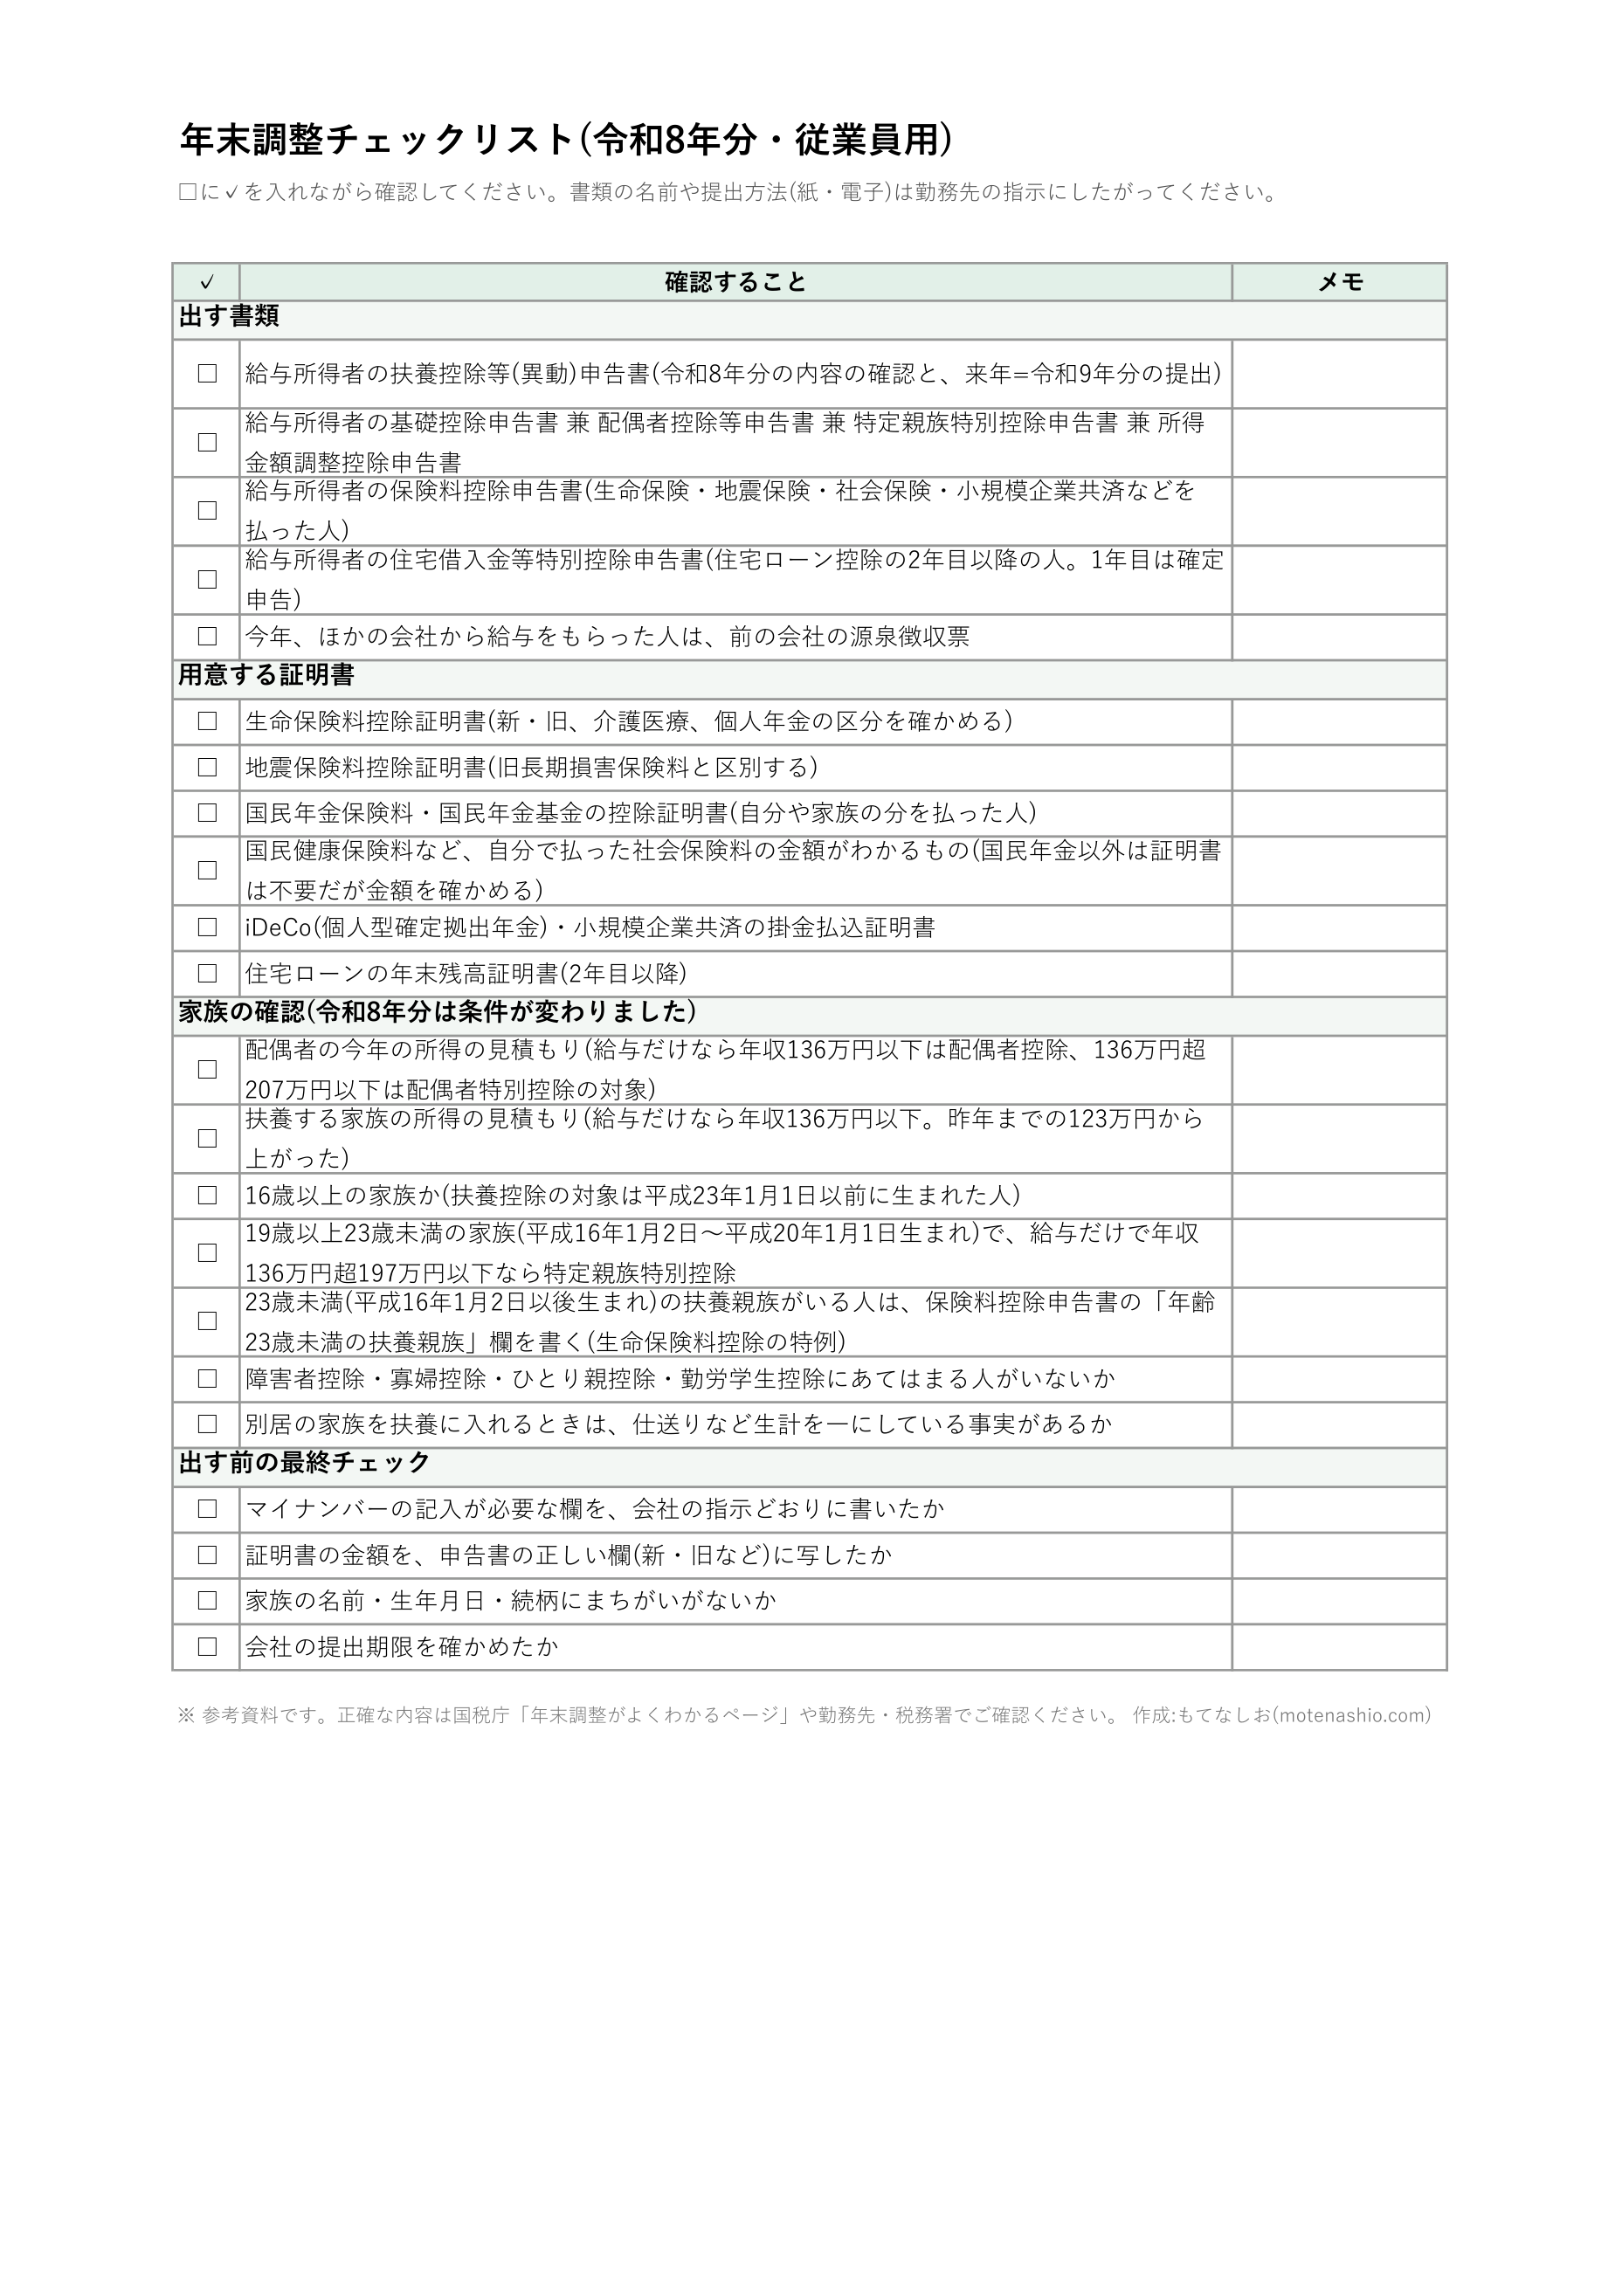
年末調整のチェックリスト(令和8年分)です。会社に書類を出す前に、出す書類・用意する証明書・家族の確認を✓で確かめられます。今年は基礎控除の引上げや扶養に入れる家族の年収の条件(123万円→136万円)などが変わったので、昨年と同じつもりで書くとまちがえやすい年です。印刷用のExcel・PDF(従業員用と担当者用)も無料でダウンロードできます。
年末調整 チェックリスト(従業員用)
確認したものに✓を入れてください。0 / 22 項目
出す書類
用意する証明書
家族の確認(令和8年分は条件が変わりました)
出す前の最終チェック
✓は、このブラウザに保存されます(ほかの人には見えません)。
年末調整チェックリスト(Excel・PDF)ダウンロード
A4縦の印刷用です。1枚目が従業員用、2枚目が会社の担当者用です。Excel版は項目を書きかえたり、メモ欄に書きこんだりできます。
令和8年分の年末調整で変わったこと
令和8年度の税制改正で、次の点が変わりました。改正は令和8年12月1日に施行され、12月の年末調整で1年分をまとめて計算し直します(11月までの毎月の源泉徴収は変わりません)。
| 項目 | 令和8年分の内容 |
|---|---|
| 基礎控除 | 合計所得132万円以下は104万円(昨年95万円)。336万円以下は88万円、489万円以下は68万円、655万円以下は67万円、2,350万円以下は62万円 |
| 給与所得控除の最低額 | 65万円 → 74万円(給与の収入が190万円以下の人) |
| 扶養親族・同一生計配偶者の所得要件 | 合計所得58万円以下 → 62万円以下(給与だけなら年収123万円以下 → 136万円以下) |
| 特定親族(19〜22歳) | 合計所得62万円超123万円以下(給与だけなら年収136万円超197万円以下) |
| 配偶者特別控除の対象 | 合計所得62万円超133万円以下(給与だけなら年収136万円超207万円以下) |
| 勤労学生 | 合計所得85万円以下 → 89万円以下(給与だけなら年収150万円以下 → 163万円以下) |
| 生命保険料控除の特例(新設) | 23歳未満の扶養親族がいる人は、一般生命保険料控除の上限が4万円 → 6万円(3つの合計の上限12万円は同じ) |
くわしくは、国税庁の令和8年度税制改正による所得税の基礎控除の引上げ等についてと、年末調整がよくわかるページで確認できます。
年末調整で出す書類
| 書類 | だれが出すか |
|---|---|
| 給与所得者の扶養控除等(異動)申告書 | 全員(扶養する家族がいなくても出す)。年末調整では、翌年分もあわせて出すのが一般的 |
| 基礎控除申告書 兼 配偶者控除等申告書 兼 特定親族特別控除申告書 兼 所得金額調整控除申告書 | 全員(基礎控除を受けるため)。配偶者や19〜22歳の家族の控除を受ける人は、その欄も書く |
| 給与所得者の保険料控除申告書 | 生命保険料・地震保険料・自分で払った社会保険料などがある人 |
| 給与所得者の住宅借入金等特別控除申告書 | 住宅ローン控除の2年目以降の人(税務署から届いた用紙と、銀行の年末残高証明書) |
年末調整ではできないこと(確定申告が必要)
- 医療費控除:1年間の医療費が多かった人は、確定申告をします。医療費控除の計算ツールでめやすがわかります。
- ふるさと納税などの寄附金控除:確定申告をするか、条件にあえば「ワンストップ特例」を使います。
- 住宅ローン控除の1年目:最初の年は確定申告が必要です。2年目からは年末調整でできます。
- 給与が年2,000万円をこえる人は、年末調整の対象になりません。
会社の担当者向けチェック項目
国税庁の「令和8年分 年末調整チェック表」をもとに、まちがえやすい点をまとめました(上のダウンロードの2枚目にも入っています)。
扶養控除等
- 扶養控除等申告書の提出もれがないか
- 所得要件の改正で新たに扶養の対象になった家族について、異動申告書が出ているか
- 控除対象扶養親族の合計所得金額が62万円以下か
- 控除対象扶養親族は16歳以上(平成23年1月1日以前生まれ)か
- 特定扶養親族・老人扶養親族と、特定親族の判定は正しいか
- 寡婦・ひとり親の判定は正しいか
- 国外居住親族の親族関係書類・送金関係書類を受けたか
基礎控除
- 本人の合計所得金額に応じた基礎控除額になっているか(昨年分と金額が異なる)
配偶者(特別)控除
- 本人の合計所得金額は1,000万円以下か
- 配偶者の給与所得は、改正後の給与所得控除額で計算しているか
- 本人と配偶者の両方の合計所得金額に応じた控除額か
特定親族特別控除
- 特定親族は19歳以上23歳未満(平成16年1月2日〜平成20年1月1日生まれ)で、合計所得金額が62万円超123万円以下か
- 特定親族の給与所得は、改正後の給与所得控除額で計算しているか
保険料控除
- 生命保険料の区分(新・旧・介護医療・個人年金)と控除額の計算は正しいか
- 一般生命保険料控除は、23歳未満の扶養親族の有無に応じて計算しているか
- 保険料の証明書類があるか
- 地震保険料と旧長期損害保険料の区分は正しいか
- 社会保険料は本人が支払ったものか
住宅借入金等特別控除
- 取得した人・借入れをした人と申告者が同じか
- 12月31日まで住み続けているか
- 控除額が算出所得税額をこえていないか(こえた分は源泉徴収票の控除可能額欄へ)
集計と税額計算
- 臨時の給与・現物給与も集計に入れたか
- 改正後の「年末調整等のための給与所得控除後の給与等の金額の表」を使っているか
- 課税給与所得金額の1,000円未満を切り捨てたか
- 年調年税額は復興特別所得税を含めて計算し、100円未満を切り捨てたか
- 納付税額がなくても、所得税徴収高計算書を作ったか
よくある質問
アルバイトの子どもを扶養に入れられますか?
給与だけなら、年収136万円以下で扶養控除の対象になります(16歳以上)。19歳以上23歳未満で136万円をこえても、197万円以下なら「特定親族特別控除」を受けられる場合があります。なお、これは所得税の話で、健康保険などの社会保険の扶養の条件は別です。
年末調整の結果はどこで見られますか?
年明けにもらう源泉徴収票で確かめられます。見方は源泉徴収票の見方にまとめています。
書類を出し忘れたら?
年末調整に間に合わなかった控除は、翌年の確定申告で受けられます(勤務先が年末調整をやり直してくれる場合もあります)。
税額や控除額は、くわしい条件によって変わります。この記事は一般的な情報をまとめた参考資料で、内容の正確さや最新性を保証するものではありません。ご利用によって生じた損害について、当サイトは責任を負いません。実際の手続きは、勤務先の担当者や税務署、税理士などの専門家に確認してください。