このページのテンプレートと解説は一般的な参考資料で、内容の正確さや、個別の事情にあてはまることを保証するものではありません。ご利用によって生じた損害について、当サイトは責任を負いません。実際の提出や税額は、税務署や税理士などの専門家に確認してください。
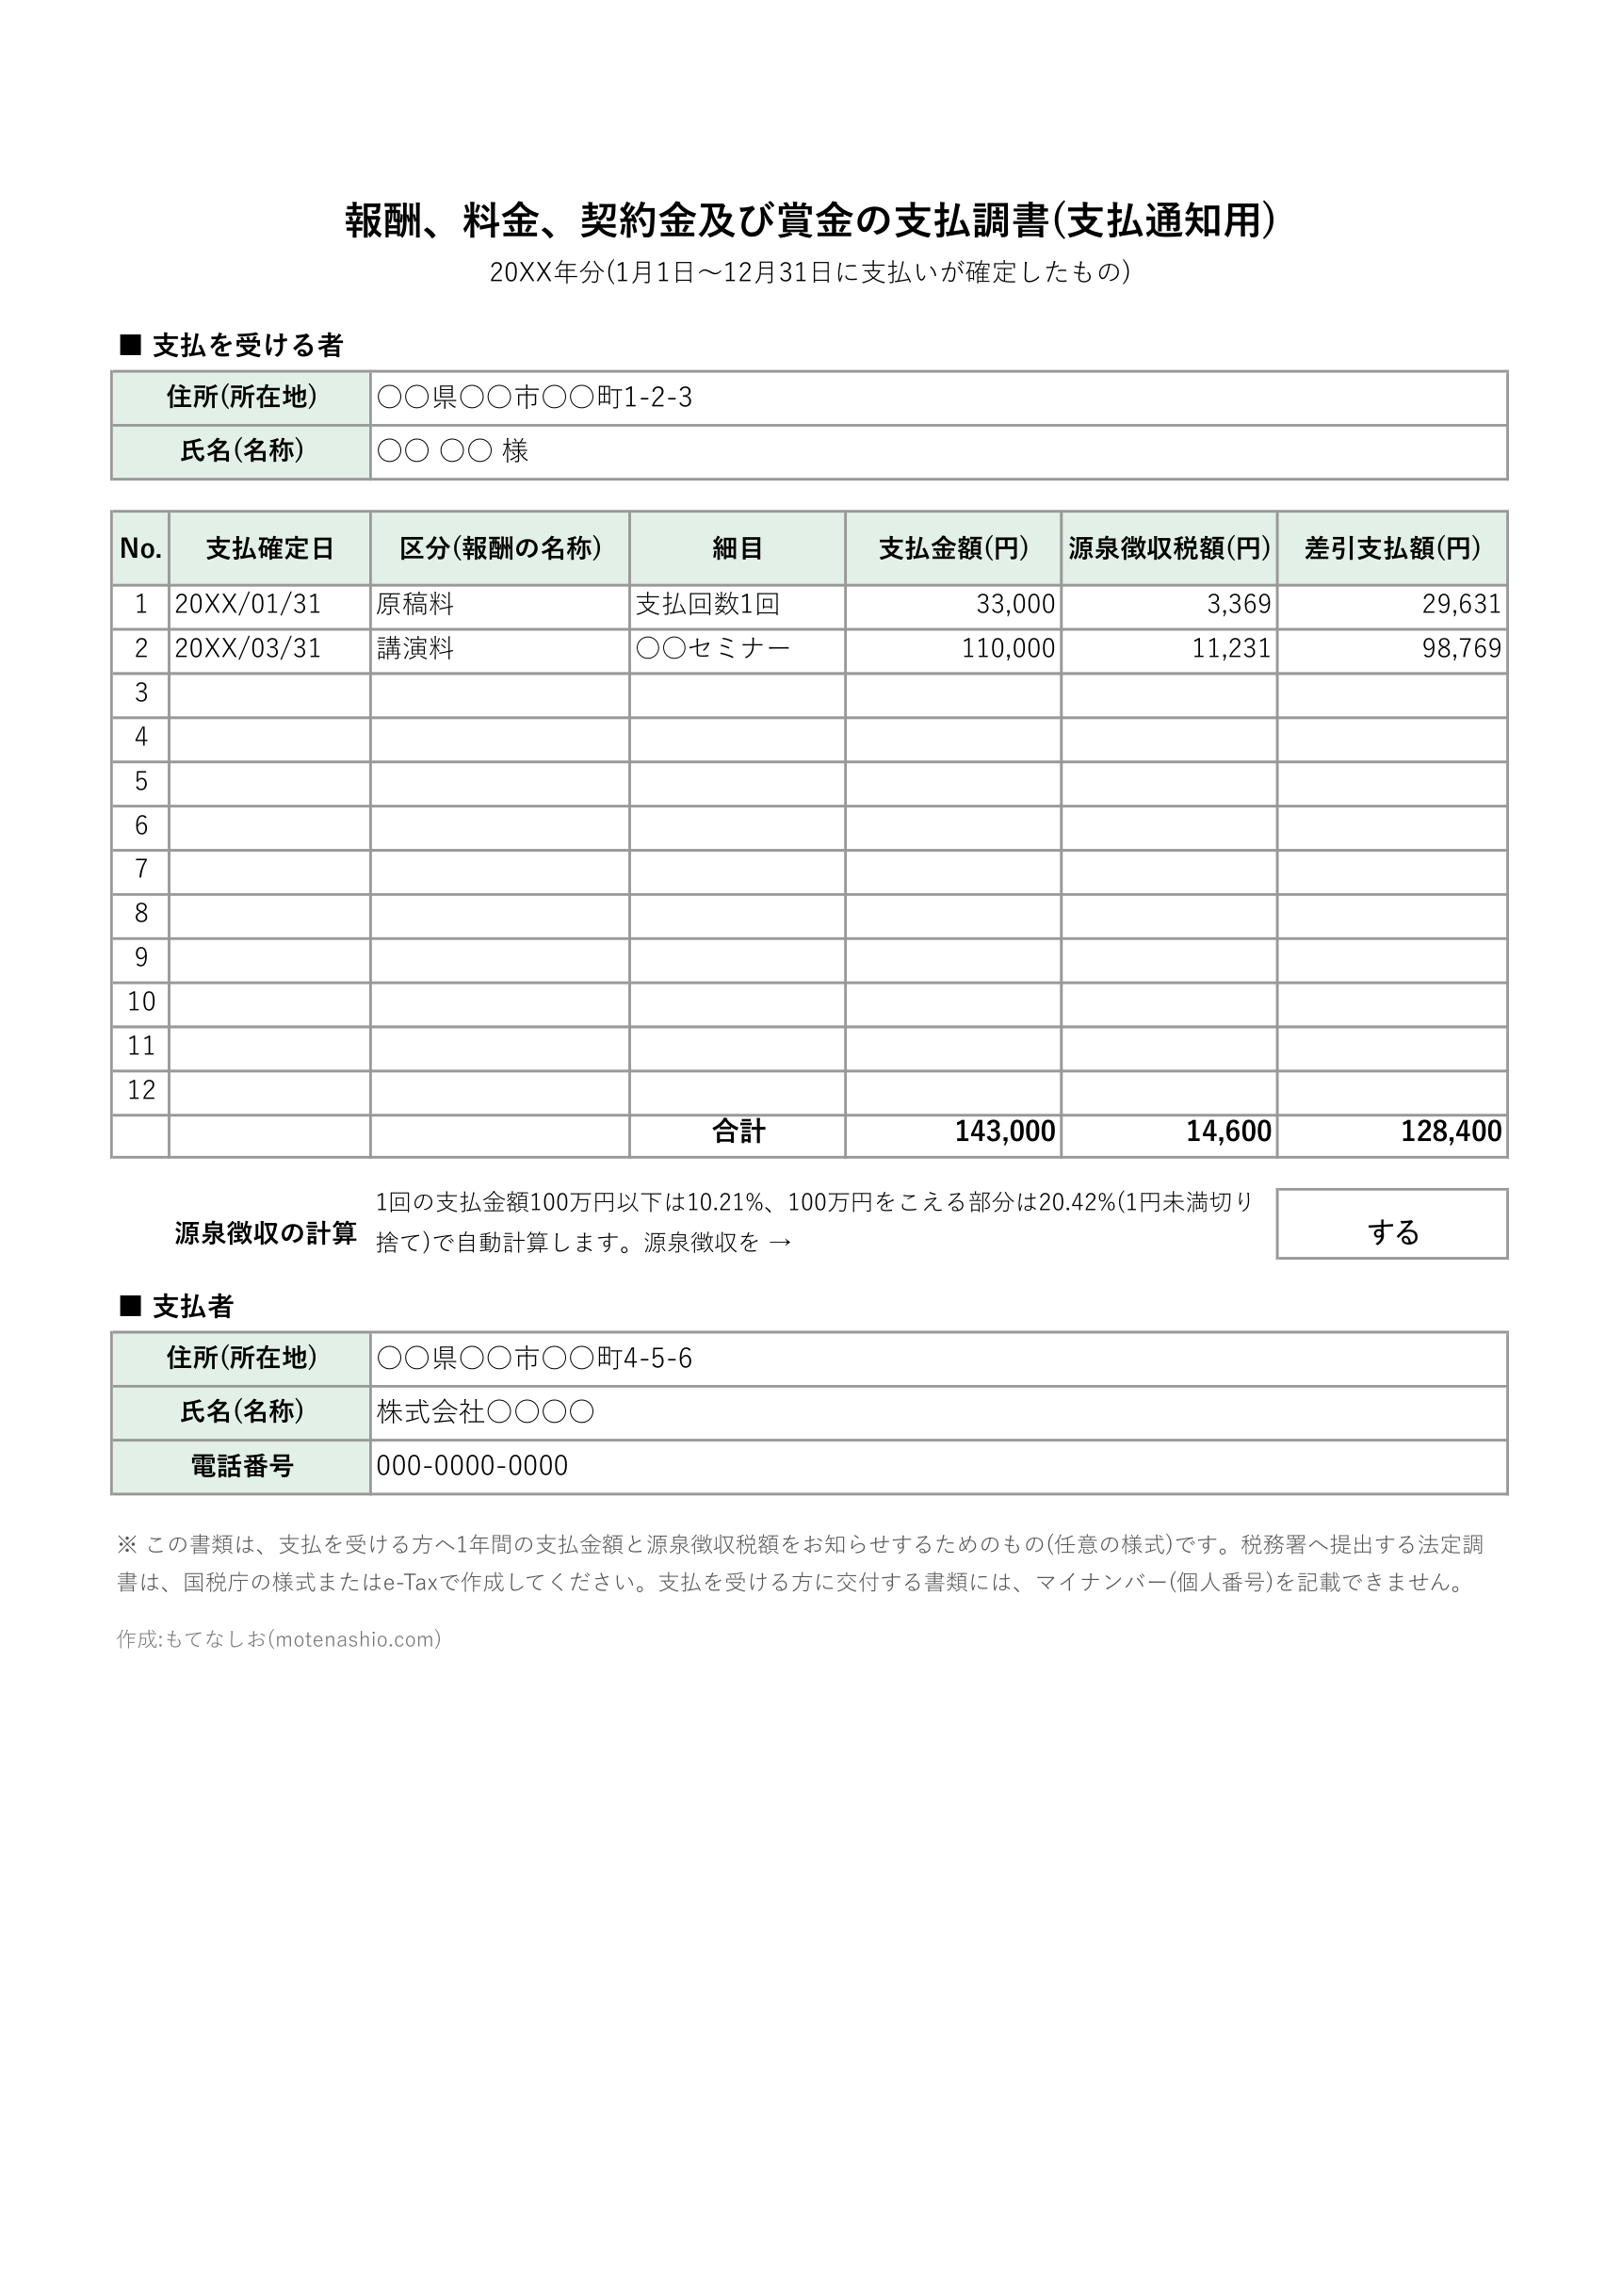
支払調書のテンプレート(Excel・PDF)を無料・登録不要で配布しています。原稿料・講演料・デザイン料など、個人に払った1年間の報酬と源泉徴収税額をまとめて、支払った相手に知らせるための書類です。Excel版は支払金額を入れると源泉徴収税額と差引支払額が自動で計算されます。
このテンプレートは、支払を受けた方へのお知らせや社内の控えに使う任意の様式です。税務署に出す法定調書は、国税庁の様式(令和8年9月に書面の様式が変わりました)か、e-Taxなどで作成してください。
報酬の源泉徴収税額を計算
原稿料・講演料・デザイン料・弁護士や税理士の報酬などの一般的な計算(100万円以下10.21%、100万円をこえる部分20.42%)です。司法書士・ホステスなど、計算方法がちがう報酬には使えません。
支払調書テンプレート(Excel・PDF)ダウンロード
A4縦・1枚です。1年分の支払い(12行)を入れると、合計が出ます。源泉徴収をしない支払い(法人への支払いなど)は、「源泉徴収を しない」に切りかえます。
支払調書とは
「報酬、料金、契約金及び賞金の支払調書」は、個人や法人に報酬などを払った会社や個人事業主が、だれに、いくら払い、いくら源泉徴収したかを、税務署に報告する書類(法定調書)です。税務署に出すのは1枚で、支払った相手に渡す義務はありません。ただ、相手が確定申告をするときに便利なので、写しや、このページのようなお知らせを渡す会社も多くあります。
税務署に出す必要がある範囲(令和8年分)
| 報酬の種類 | 提出が必要な範囲 |
|---|---|
| 原稿料・講演料・デザイン料・翻訳料、弁護士・税理士・社会保険労務士などの報酬、プロ野球選手などの報酬・契約金ほか | 同じ人への1年間の支払金額の合計が5万円をこえるもの |
| 外交員・集金人・電力量計の検針人・プロボクサーの報酬、ホステス・コンパニオンなどの報酬、広告宣伝のための賞金、医療情報基盤・診療報酬審査支払機構が支払う診療報酬 | 同じ人への1年間の支払金額の合計が50万円をこえるもの |
| 馬主が受ける競馬の賞金 | 1回の支払賞金額が75万円をこえる人の、その年の全ての支払金額 |
- 提出期限:令和8年分は令和9年2月1日(月)まで(本来は翌年1月31日ですが、日曜日のため)。「法定調書合計表」とあわせて、所轄の税務署に出します。
- e-Taxなどでの提出が義務になる人:令和9年1月以降に出す分から、前々年(令和7年)に出すべきだった枚数の基準が100枚以上から30枚以上に引き下げられました。
- 法人への支払いで源泉徴収の対象にならないものや、源泉徴収をしなかった報酬でも、提出範囲にあてはまれば提出が必要です。
- 消費税は、原則として含めた金額で判定しますが、請求書などで消費税額がはっきり分かれていれば、含めないで判定してもかまいません。
書き方(各欄)
| 欄 | 書くこと |
|---|---|
| 支払を受ける者 | 住所(所在地)と氏名(名称)。屋号だけにしない。税務署に出す分はマイナンバー・法人番号も書くが、相手に渡す写しには書けない |
| 区分 | 報酬の名前(原稿料・講演料・デザイン料・税理士報酬など) |
| 細目 | 原稿料なら支払回数、講演料・教授料なら講義名、弁護士報酬なら事件名など |
| 支払金額 | その年に支払いが確定した金額(まだ払っていない分もふくめる) |
| 源泉徴収税額 | 所得税と復興特別所得税の合計 |
| 支払者 | 支払った会社・個人の住所・名前・電話番号 |
源泉徴収税額の計算
原稿料・講演料・デザイン料などの報酬は、1回に払う金額が100万円以下なら10.21%、100万円をこえる部分は20.42%です(1円未満は切り捨て)。たとえば、11万円(税込)の講演料なら、110,000円×10.21%=11,231円を差し引き、98,769円を支払います。請求書で消費税額が分かれていれば、税抜の金額で計算してもかまいません。
給与の源泉徴収の計算は源泉徴収税額の計算ツール、支払いのたびに渡す明細は支払明細書のテンプレートをどうぞ。
よくある質問
フリーランスですが、支払調書がもらえません
支払調書は税務署に出す書類で、相手に渡す義務はないため、届かないこともあります。確定申告は、自分でつけた帳簿や、入金の記録・請求書の控えをもとにすれば大丈夫です。
源泉徴収票とのちがいは?
源泉徴収票は、会社が給与を払った人に渡すもの(渡す義務があります)。支払調書は、報酬などを払ったときに税務署に出すものです。源泉徴収票の見方は源泉徴収票の見方にまとめています。
出典:国税庁「令和8年分 給与所得の源泉徴収票等の法定調書の作成と提出の手引」(第1章・第4章)
このページのテンプレートと解説は一般的な参考資料で、内容の正確さや、個別の事情にあてはまることを保証するものではありません。ご利用によって生じた損害について、当サイトは責任を負いません。実際の提出や税額は、税務署や税理士などの専門家に確認してください。